Eine möblierte Wohnung im Sinne des Dekrets vom 31. Juli 2015 ist eine Immobilie, die mit ausreichend Möbeln ausgestattet ist, damit der Mieter ab der Schlüsselübergabe darin wohnen, schlafen und essen kann. Diese Definition bestimmt die Art des Mietvertrags, die geltende steuerliche Regelung und die erzielbare Miethöhe.
Vor dem Abschluss oder Angebot eines Mietvertrags für eine möblierte Wohnung geht es weniger um die Bruttorendite als um die Frage, ob der Eigentümer die laufenden Kosten für die Einrichtung, den Mieterwechsel und steuerliche Änderungen bewältigen kann.
Möbelerneuerung und Leerstand: Zwei Kosten, die nicht immer durch die Miete gedeckt werden
Die meisten Vergleiche zwischen möblierten und unmöblierten Wohnungen beschränken sich auf den Mietpreisunterschied. Eine möblierte Wohnung lässt sich tatsächlich teurer vermieten als eine unmöblierte, doch der Aufpreis deckt teilweise die Anschaffung und den Ersatz der Möbel.
Ein Kühlschrank, ein Schlafsofa oder ein Kochfeld haben eine begrenzte Lebensdauer. Jeder Mieterwechsel beschleunigt den Verschleiß. Der Eigentümer sollte daher regelmäßig ein Budget für Ersatzanschaffungen einplanen. Andernfalls verliert die Wohnung an Attraktivität und die verlangte Miete lässt sich nur schwer rechtfertigen.
Der Leerstand fällt bei möblierten Wohnungen stärker ins Gewicht als bei unmöblierten. Mietverträge mit einer Laufzeit von einem Jahr (oder neun Monaten für Studierende) führen zwangsläufig zu häufigeren Mieterwechseln. Zwischen zwei Mietern steht die Wohnung leer, manchmal mehrere Wochen lang. In dieser Zeit muss der Eigentümer weiterhin die Nebenkosten und die Grundsteuer zahlen. Auf Plattformen wie Maison ‘n Go finden Mietinteressenten eine große Auswahl an möblierten Wohnungen – ein gutes Beispiel für den Wettbewerb, dem jedes Inserat ausgesetzt ist.
Vor dem Einstieg sollte man daher den monatlichen Mietaufschlag mit den auf ein Jahr umgerechneten Möbelkosten und den Einnahmeausfällen während der Leerstandszeiten vergleichen. Ist der Unterschied gering, ist eine möblierte Vermietung nicht automatisch rentabler.
Steuerliche Regelung für möblierte Vermietungen: Micro-BIC, tatsächliche Besteuerung und ihre Grenzen
Einnahmen aus der Vermietung möblierter Wohnungen gelten als gewerbliche Einkünfte (BIC), nicht als Einkünfte aus Vermietung und Verpachtung. Diese Unterscheidung eröffnet zwei steuerliche Möglichkeiten.
Micro-BIC: einfach, aber an Bedingungen geknüpft
Die Micro-BIC-Regelung gilt, solange die Mieteinnahmen unter der jeweils geltenden gesetzlichen Obergrenze liegen. Sie gewährt einen pauschalen Freibetrag auf die erklärten Einkünfte und vereinfacht dadurch die Buchführung. Der Eigentümer muss seine tatsächlichen Kosten nicht einzeln aufführen.
Die Grenzen dieser Regelung zeigen sich, wenn die tatsächlichen Kosten (Renovierungsarbeiten, Möbel, Darlehenszinsen) den pauschalen Freibetrag übersteigen. In diesem Fall ist die tatsächliche Besteuerung vorteilhafter, da sich damit jede Ausgabe centgenau absetzen lässt.
Tatsächliche Besteuerung: rentabel, aber anspruchsvoll
Die tatsächliche Besteuerung erfordert eine sorgfältige Buchführung: Abschreibungen auf Möbel und Immobilie, Abzug der Kosten und eine gesonderte Steuererklärung. Viele Eigentümer unterschätzen den Zeitaufwand oder die Kosten für einen Steuerberater, der sie bei der Erfüllung dieser Pflichten unterstützt.
Eine Änderung der Steuervorschriften (Anpassung der Micro-BIC-Obergrenze, Änderung der Freibeträge, strengere Abschreibungsbedingungen) kann die finanzielle Bilanz einer möblierten Kapitalanlage innerhalb weniger Monate verändern. Für einzelne Vermieter ist es schwierig, solche Entwicklungen vorherzusehen.
Vorgeschriebene Ausstattung für eine ordnungsgemäß möblierte Wohnung
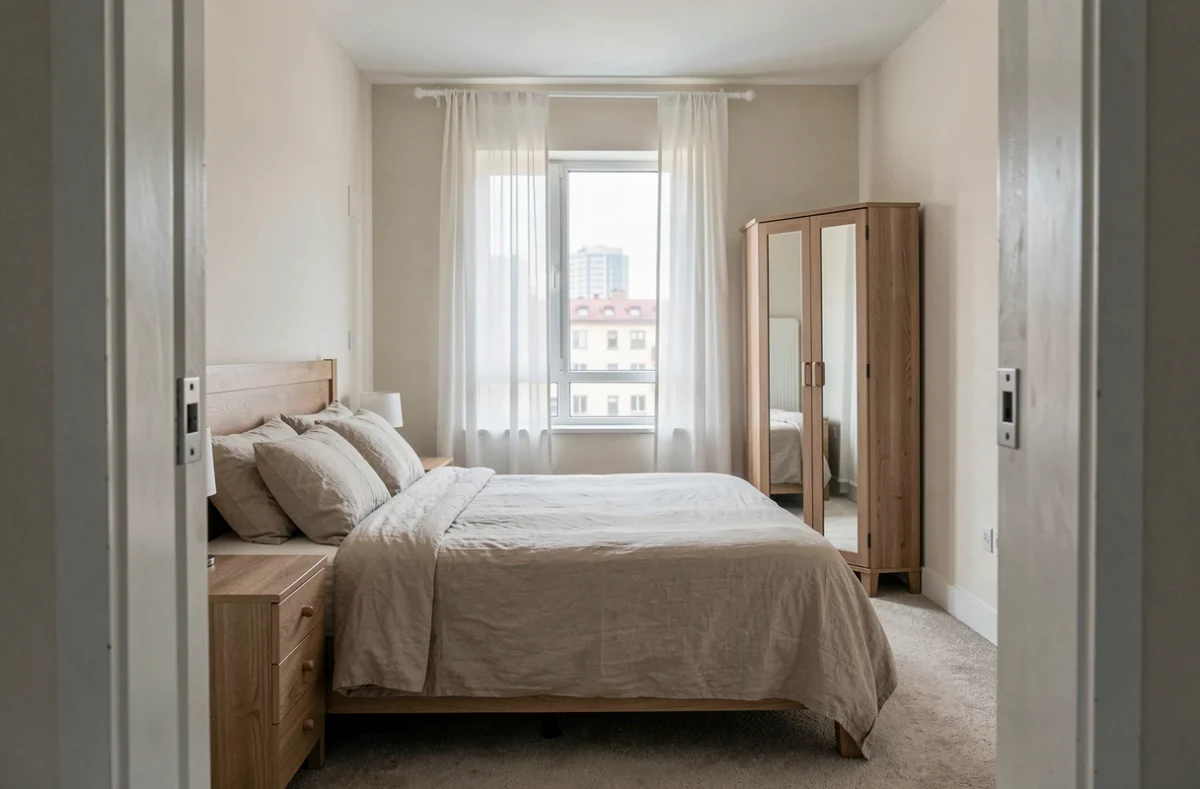
Die Vorschriften schreiben eine Liste von Ausstattungsgegenständen vor, die bei Unterzeichnung des Mietvertrags in der Wohnung vorhanden sein müssen. Fehlt etwas, kann der Vertrag als Mietvertrag für eine unmöblierte Wohnung eingestuft werden – mit allen damit verbundenen rechtlichen Folgen (dreijährige Vertragslaufzeit, längere Kündigungsfrist, andere steuerliche Regelung).
Folgende Ausstattungskategorien sind vorgeschrieben:
- Vollständige Schlafgelegenheit mit Bettdecke oder Decke, Kochfeld, Backofen oder Mikrowelle, Kühlschrank mit Gefrierfach oder separater Gefrierschrank
- Ausreichend Geschirr und Küchenutensilien für die Mahlzeiten, Tisch, Sitzgelegenheiten und Beleuchtung in jedem Raum
- Regale und Stauraum, zur Wohnung passende Haushaltsreinigungsgeräte sowie Vorhänge oder Fensterläden in den Schlafzimmern
Die Ausstattung wird bei Einzug im Rahmen des Übergabeprotokolls überprüft. Jeder Gegenstand muss im Inventar aufgeführt sein, das dem Mietvertrag beigefügt wird. Ein unvollständiges Inventar schwächt die Position des Vermieters im Streitfall.
Mietvertrag für eine möblierte Wohnung und Mieterrechte: die Unterschiede zur unmöblierten Vermietung
Ein Mietvertrag für eine möblierte Wohnung, die als Hauptwohnsitz genutzt wird, hat eine Mindestlaufzeit von einem Jahr. Bei einer unmöblierten Wohnung beträgt sie drei Jahre. Der Mieter kann jederzeit mit einer Frist von einem Monat kündigen; bei einer unmöblierten Wohnung sind es drei Monate (in angespannten Wohnungsmärkten ein Monat).
Die kurze Kündigungsfrist ist für den Mieter vorteilhaft, schafft für den Vermieter jedoch Unsicherheit. Bei einem kurzfristigen Auszug bleibt wenig Zeit, einen Nachmieter zu finden, die Wohnung zu reinigen und den Zustand der Möbel zu überprüfen.
Die Kaution für eine möblierte Wohnung kann bis zu zwei Monatsmieten ohne Nebenkosten betragen, bei einer unmöblierten Wohnung ist sie auf eine Monatsmiete begrenzt. Dieser zusätzliche Spielraum gleicht das Risiko von Möbelschäden teilweise aus, reicht aber nicht für einen vollständigen Ersatz, wenn mehrere Ausstattungsgegenstände beschädigt sind.
Verlängerung und Kündigung durch den Vermieter
Nach Ablauf des Mietvertrags verlängert sich dieser stillschweigend um ein Jahr. Möchte der Vermieter kündigen, muss er eine Frist von drei Monaten einhalten und einen berechtigten Grund anführen: Eigenbedarf, Verkauf der Wohnung oder einen schwerwiegenden Grund. In diesem Punkt gelten dieselben Regeln wie bei der unmöblierten Vermietung. Da der Mietvertrag jedoch kürzer läuft, stehen diese Termine häufiger an.
- Neunmonatiger Mietvertrag für Studierende: keine stillschweigende Verlängerung, der Vertrag endet automatisch
- Mobilitätsmietvertrag (ein bis zehn Monate): für Personen in Ausbildung, im Praktikum oder mit befristetem Arbeitseinsatz; keine Verlängerung und keine Kaution
- Regulärer Mietvertrag mit einer Laufzeit von einem Jahr: stillschweigende Verlängerung, Kündigung durch beide Parteien unter Einhaltung der gesetzlichen Fristen möglich
Die Wahl des Mietvertragstyps hängt direkt von der Zielgruppe ab. Für ein Studio in Universitätsnähe bietet sich ein Mietvertrag für Studierende an. Eine Wohnung in der Innenstadt mit hochwertiger Ausstattung richtet sich eher an Berufstätige, die aus beruflichen Gründen mobil sind.
Die möblierte Vermietung bleibt eine sinnvolle Option, wenn der Eigentümer bereit ist, mehr Aufwand zu betreiben als bei einer unmöblierten Wohnung. Die Rentabilität hängt ebenso sehr von der Kontrolle der Möbelkosten und des Leerstands wie von der angesetzten Miethöhe ab. Ein sorgfältig formulierter Mietvertrag, ein vollständiges Inventar und die Beobachtung der geltenden Steuervorschriften bilden die Grundlage für eine langfristig erfolgreiche möblierte Vermietung.