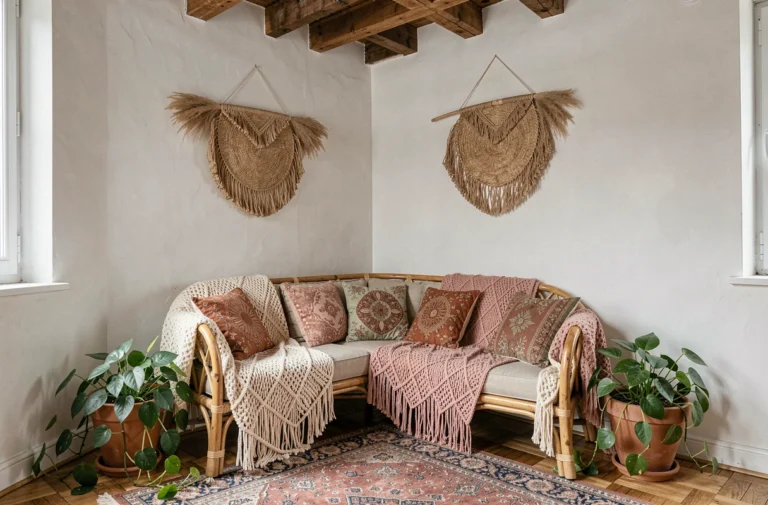
Una vivienda amueblada, según el decreto del 31 de julio de 2015, es un inmueble equipado con mobiliario suficiente para que el inquilino pueda vivir, dormir y comer en él desde el momento en que recibe las llaves. Esta definición determina el tipo de contrato de alquiler, el régimen fiscal aplicable y el nivel de renta que se puede cobrar.
Antes de firmar o proponer un contrato de alquiler de una vivienda amueblada, la cuestión central no es tanto la rentabilidad bruta como la capacidad del propietario para gestionar los costes recurrentes del mobiliario, la rotación de inquilinos y los cambios fiscales.
Renovación del mobiliario y periodos sin inquilinos: dos costes que el alquiler no siempre cubre
La mayoría de las comparativas entre viviendas amuebladas y sin amueblar se limitan a la diferencia de alquiler. Efectivamente, una vivienda amueblada se alquila por más que una sin amueblar, pero ese excedente cubre en parte la compra inicial del mobiliario y su sustitución.
Un frigorífico, un sofá cama o una placa de cocina tienen una vida útil limitada. Cada cambio de inquilino acelera su desgaste. El propietario debe prever un presupuesto periódico para renovarlos; de lo contrario, la vivienda pierde atractivo y resulta difícil justificar el alquiler solicitado.
Los periodos sin inquilinos tienen un mayor impacto en las viviendas amuebladas que en las que se alquilan sin amueblar. Los contratos de un año (o de nueve meses para estudiantes) generan, por definición, más rotación. Entre un inquilino y otro, la vivienda queda vacía, a veces durante varias semanas, mientras el propietario sigue pagando los gastos y el impuesto sobre bienes inmuebles. En plataformas como Maison ‘n Go, quienes buscan viviendas amuebladas consultan una amplia variedad de ofertas, lo que ilustra bien la competencia a la que se enfrenta cada anuncio.
Por tanto, antes de empezar, hay que comparar el excedente mensual del alquiler con el coste anualizado del mobiliario y los ingresos que se dejan de percibir durante los periodos sin inquilinos. Si la diferencia es pequeña, alquilar una vivienda amueblada no es automáticamente más rentable.
Régimen fiscal de las viviendas amuebladas: micro-BIC, régimen real y sus límites
Los ingresos procedentes del alquiler de una vivienda amueblada tributan como beneficios industriales y comerciales (BIC), no como rendimientos inmobiliarios. Esta distinción ofrece dos opciones fiscales.
Micro-BIC: sencillez con ciertas condiciones
El régimen micro-BIC se aplica mientras los ingresos por alquiler no superen el límite legal vigente. Permite aplicar una reducción fija a los ingresos declarados, lo que simplifica la contabilidad. El propietario no tiene que detallar sus gastos reales.
La limitación de este régimen se hace evidente cuando los gastos reales (obras, mobiliario, intereses del préstamo) superan el importe de la reducción fija. En ese caso, el régimen real resulta más ventajoso, ya que permite deducir cada gasto hasta el último céntimo.
Régimen real: rentable, pero exigente
El régimen real exige llevar una contabilidad rigurosa: amortización del mobiliario y del inmueble, deducción de gastos y una declaración específica. Muchos propietarios subestiman el tiempo o el coste de contratar a un asesor contable para cumplir con estas obligaciones.
Un cambio en las normas fiscales (modificación del límite del micro-BIC, revisión de los porcentajes de reducción o endurecimiento de las condiciones de amortización) puede alterar en pocos meses el equilibrio financiero de una inversión en una vivienda amueblada. A un propietario particular le resulta difícil anticipar estos cambios.
Equipamiento obligatorio para que una vivienda amueblada cumpla la normativa
La normativa establece una lista de equipamiento que la vivienda debe incluir en el momento de firmar el contrato. Si falta algún elemento, el contrato puede recalificarse como alquiler de una vivienda sin amueblar, con todas las consecuencias jurídicas que ello implica (contrato de tres años, preaviso más largo y régimen fiscal diferente).
Estas son las categorías de equipamiento exigidas:
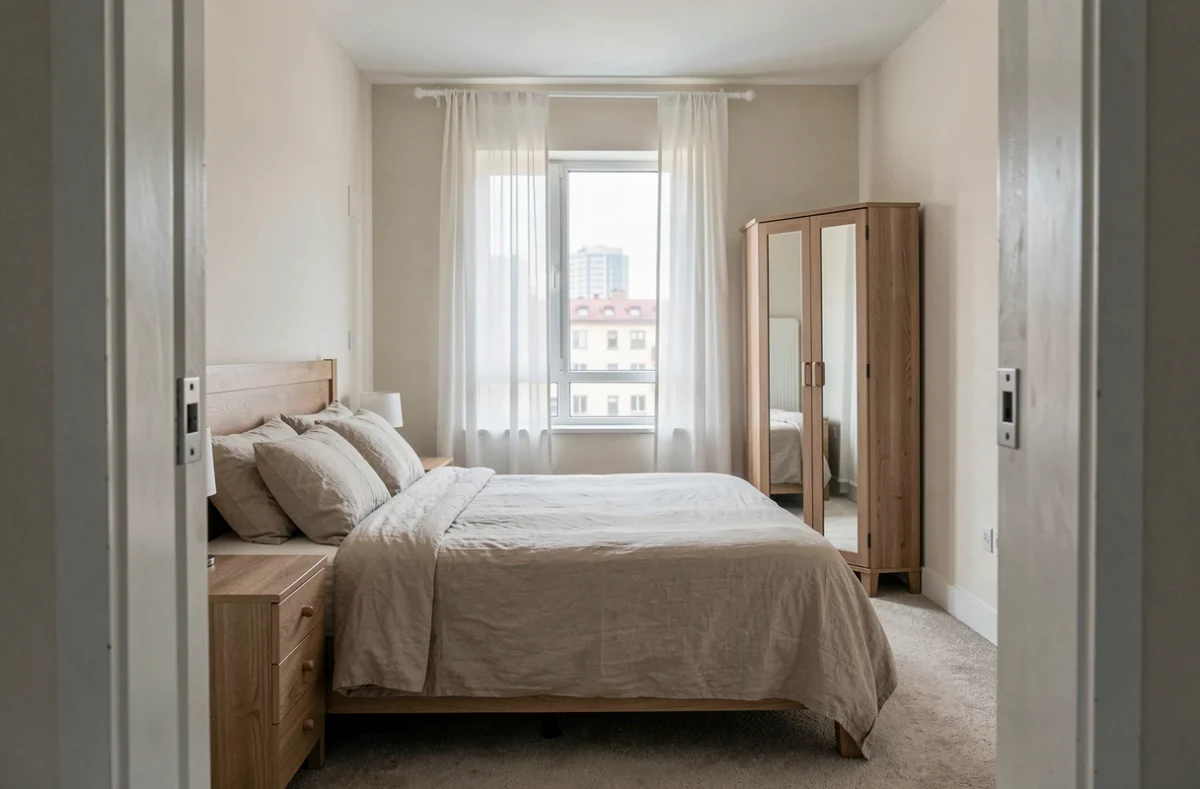
- Ropa de cama completa con edredón o manta, placas de cocina, horno o microondas, frigorífico con compartimento congelador o congelador independiente
- Vajilla y utensilios de cocina suficientes para las comidas, mesa, sillas, lámparas en cada habitación
- Estanterías de almacenamiento, productos y utensilios de limpieza adecuados para la vivienda, cortinas o persianas en los dormitorios
El cumplimiento de la normativa se comprueba al entrar en la vivienda, durante el inventario de entrada. Cada elemento debe figurar en el inventario adjunto al contrato. Un inventario incompleto debilita la posición del propietario en caso de litigio.
Contrato de alquiler de una vivienda amueblada y derechos del inquilino: diferencias respecto al alquiler sin amueblar
El contrato de alquiler de una vivienda amueblada destinada a residencia habitual tiene una duración mínima de un año, frente a los tres años de una vivienda sin amueblar. El inquilino puede rescindirlo en cualquier momento con un preaviso de un mes, frente a los tres meses en una vivienda sin amueblar (o un mes en zonas de alta demanda).
Este breve plazo de preaviso beneficia al inquilino, pero genera incertidumbre para el propietario. Una salida rápida deja poco tiempo para encontrar a otro inquilino, limpiar la vivienda y comprobar el estado del mobiliario.
La fianza de una vivienda amueblada puede alcanzar el equivalente a dos meses de alquiler, sin incluir gastos, frente a un mes en una vivienda sin amueblar. Este margen adicional compensa en parte el riesgo de que se deteriore el mobiliario, pero no cubre la sustitución completa si varios elementos están dañados.
Prórroga y rescisión por parte del propietario
Al vencimiento del contrato, este se prorroga tácitamente por un año. El propietario que quiera rescindirlo debe respetar un preaviso de tres meses y alegar un motivo legítimo: recuperar la vivienda para ocuparla, venderla o invocar un motivo serio. En este aspecto, las normas son las mismas que para el alquiler de una vivienda sin amueblar, pero la menor duración del contrato hace que estos vencimientos se produzcan con más frecuencia.
- Contrato para estudiantes de nueve meses: no hay prórroga tácita y el contrato finaliza automáticamente
- Contrato de movilidad (de uno a diez meses): destinado a personas que cursan estudios o formación, realizan prácticas o trabajan temporalmente, sin prórroga ni fianza
- Contrato ordinario de un año: prórroga tácita y posibilidad de rescisión por cualquiera de las partes, conforme a los plazos legales
La elección del tipo de contrato depende directamente del perfil de los inquilinos a los que se dirige la oferta. Un estudio cerca de una universidad es adecuado para un contrato de estudiante. Un apartamento en el centro de la ciudad con equipamiento de alta gama se dirige más bien a profesionales que se desplazan por motivos laborales.
El alquiler de viviendas amuebladas sigue siendo una opción pertinente cuando el propietario está dispuesto a asumir una gestión más activa que la que requiere una vivienda sin amueblar. La rentabilidad depende tanto del control de los costes del mobiliario y de los periodos sin inquilinos como del importe del alquiler anunciado. Un contrato bien redactado, un inventario completo y el seguimiento de la normativa fiscal vigente son la base para que el alquiler de una vivienda amueblada sea sostenible a largo plazo.